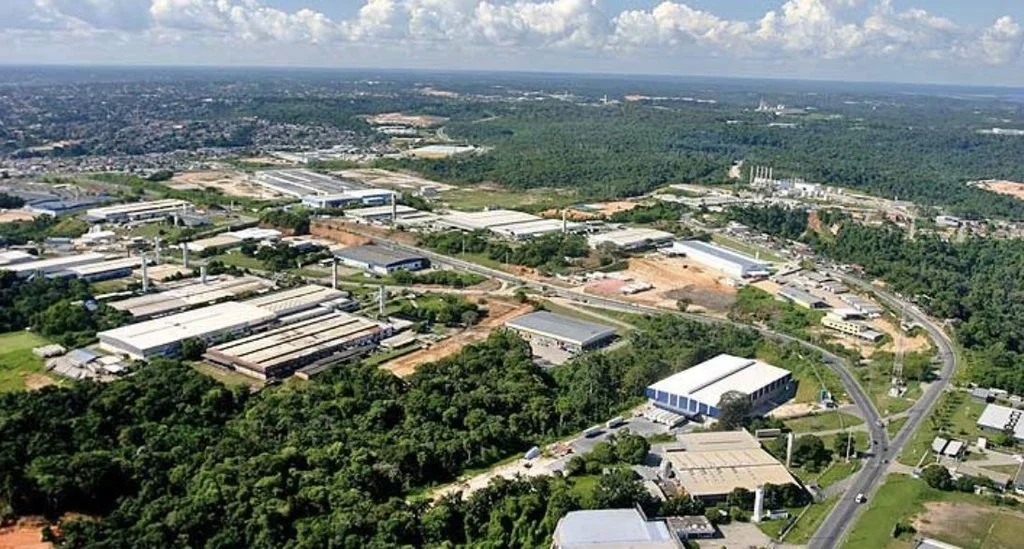
A Primeira Turma do Superior Tribunal de Justiça (STJ) definiu uma importante tese tributária para as indústrias instaladas na Zona Franca de Manaus (ZFM). De acordo com o entendimento fixado pelo colegiado, as empresas da região têm o direito de aproveitar os créditos relativas às contribuições do PIS e da Cofins sobre a aquisição de insumos desonerados, desde que a saída final do produto fabricado seja tributada.
O julgamento pacificou a interpretação sobre as vedações de creditamento previstas na legislação aplicável. Segundo o voto do ministro relator, o objetivo das restrições legais é evitar o acúmulo de benefícios indevidos no encadeamento produtivo, aplicando-se apenas aos casos em que os insumos adquiridos sem tributação são posteriormente revendidos ou empregados em bens e serviços que também contam com isenção ou alíquota zero.
Quando a etapa subsequente — a venda ou saída do produto final — é submetida à tributação regular, o direito ao abatimento dos créditos na entrada deve ser preservado para garantir o princípio da não cumulatividade e a competitividade do modelo ZFM.
Principais Impactos para as Indústrias da ZFM
- Segurança Jurídica: Alinha o entendimento do STJ em relação à não cumulatividade de contribuições federais no regime incentivado.
- Redução da Carga Tributária Efetiva: Garante o abatimento de custos com matérias-primas e componentes adquiridos com benefício fiscal de entrada.
- Recuperação de Indébitos: A decisão abre espaço para que contribuintes avaliem o ressarcimento ou compensação de valores retidos nos últimos anos.
A decisão reforça a proteção ao incentivo constitucional da Zona Franca de Manaus, impedindo que exigências fiscais adicionais desnaturem a política de desenvolvimento regional garantida pela legislação federal.